Investissement immobilier professionnel : rendement affiché ou rentabilité réelle ?
Publié par : Élise Caradec — Rédactrice spécialisée en immobilier
L’immobilier professionnel désigne l’achat de locaux destinés à une activité économique : bureaux, commerces, entrepôts, locaux d’activités ou cabinets. Il peut offrir des loyers plus élevés et des baux plus structurés que le résidentiel. Sa performance dépend toutefois de la qualité de l’actif, du bail et du locataire. Avant d’acheter, il faut donc aller au-delà du rendement annoncé.
Ce que recouvre réellement l’immobilier professionnel
L’investissement immobilier professionnel, aussi appelé immobilier d’entreprise, consiste à détenir un bien loué à une entreprise, un commerçant, un artisan, une profession libérale ou une structure de services. Il ne se limite pas au local commercial de centre-ville. Chaque actif répond à des usages et à des marchés locatifs différents.
Des actifs aux moteurs de demande distincts
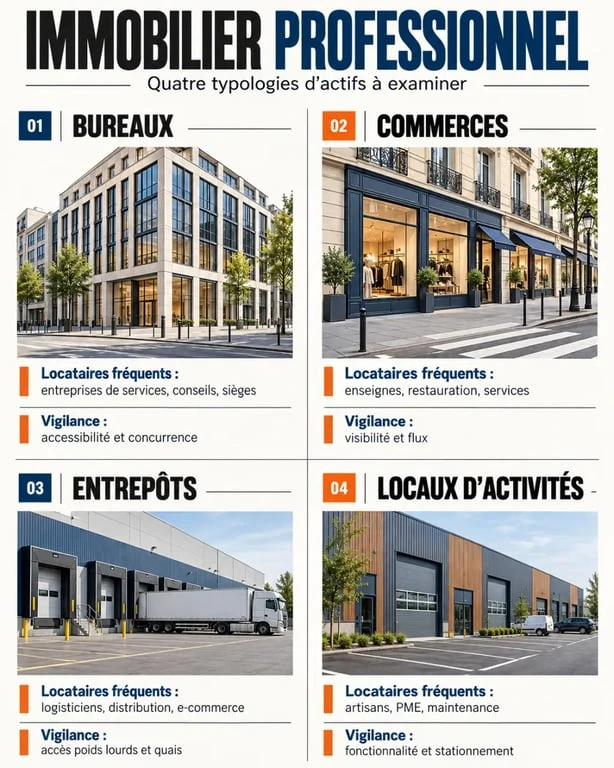
| Type d’actif | Locataires fréquents | Point de vigilance principal |
|---|---|---|
| Bureaux | Entreprises de services, professions libérales | Accessibilité, qualité des espaces et concurrence locale |
| Commerce | Enseignes, indépendants, restauration | Zone de chalandise, visibilité et flux piéton ou routier |
| Entrepôt | Logistique, distribution, industrie | Accès poids lourds, hauteur, quais et réglementation |
| Local d’activités | Artisans, PME, stockage, production légère | Fonctionnalité, stationnement et évolutivité des surfaces |
Le bon actif n’est pas celui qui affiche le pourcentage le plus élevé, mais celui dont l’usage répond à une demande durable dans sa zone. Un entrepôt bien connecté peut intéresser plusieurs catégories d’entreprises. À l’inverse, un commerce très spécialisé dépend parfois d’un seul type d’exploitant. Cette profondeur de marché influence la facilité de relocation et, à terme, la valeur de revente.
Bien occupé ou local libre : deux stratégies opposées
Un bien occupé procure des revenus dès l’acquisition et permet d’étudier un bail existant, l’historique des paiements et le profil du preneur. L’investisseur reprend toutefois les conditions déjà négociées, notamment une franchise de loyer, une indexation faible ou des travaux à sa charge. Un local libre peut être acheté avec une décote et reconfiguré, mais il faut financer la période sans loyer, la commercialisation et l’éventuel aménagement avant de percevoir un revenu.
Pourquoi les baux peuvent sécuriser les revenus sans supprimer le risque
La stabilité est l’un des attraits de cette classe d’actifs. Le bail commercial 3/6/9 organise la relation entre bailleur et preneur sur neuf ans, avec des possibilités de sortie triennales pour le locataire dans le cadre habituel. Le bail professionnel est conclu pour au moins six ans. Ces durées donnent de la visibilité, sans garantir la solvabilité de l’entreprise ni l’attractivité durable du local.
La qualité du locataire compte autant que le niveau du loyer
Un loyer ambitieux signé avec un preneur fragile ne constitue pas un revenu sécurisé. Il faut examiner l’activité exercée, l’ancienneté de la société, ses comptes lorsqu’ils sont accessibles, sa dépendance à un client unique et l’adéquation entre le local et son exploitation. Un commerce dont l’emplacement est indispensable à l’activité ou un local d’activités difficile à remplacer crée généralement plus d’inertie locative qu’un espace banal et interchangeable.
Le tissu économique autour du bien mérite la même attention que le bâtiment. La présence d’entreprises complémentaires, de services, de fournisseurs, de transports et de main-d’œuvre rend une adresse plus utile au quotidien. Cet environnement peut limiter les conséquences du départ d’un occupant. Un local fonctionnel situé dans une zone où les entreprises recrutent et livrent facilement retrouve plus vite un preneur qu’un actif isolé, même s’il est techniquement en bon état.
Les clauses du bail déterminent la répartition du risque
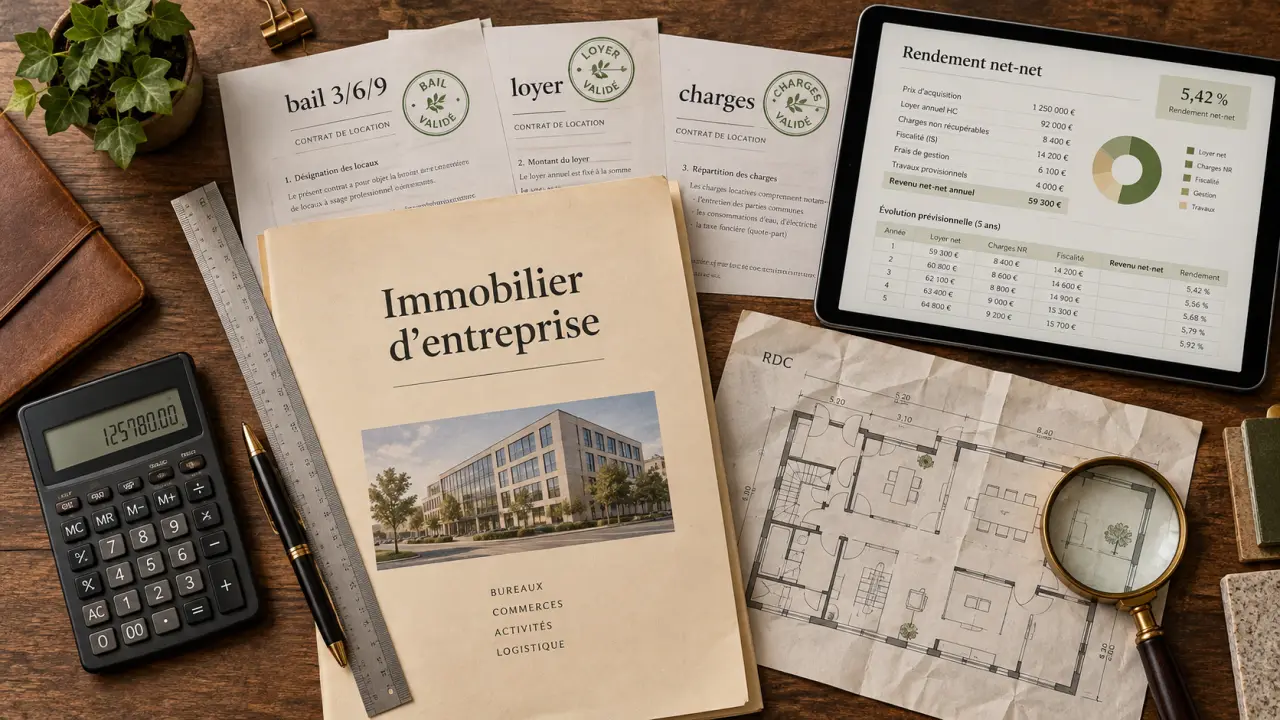
Il faut relire précisément la répartition des charges, de la taxe foncière, des assurances, de l’entretien et des grosses réparations. Certaines dépenses peuvent être refacturées selon les clauses, mais une disposition imprécise ou inapplicable ne protège pas le propriétaire. Vérifiez aussi l’indexation, le dépôt de garantie, les garanties complémentaires, la destination autorisée et les conditions de renouvellement. Le loyer facial ne prend son sens qu’avec le bail complet.
Calculer une rentabilité qui résiste aux charges et à la vacance
Le rendement brut est un premier repère. Il correspond aux loyers annuels hors taxes rapportés au prix d’achat. Pour comparer deux opportunités, il faut toutefois raisonner sur le coût total d’acquisition, qui inclut notamment le prix, les frais d’acquisition, les honoraires éventuels et les travaux initiaux.
Du rendement brut au net-net
Le rendement net déduit les charges restant réellement au bailleur : assurance, gestion, entretien non récupérable, charges de copropriété non refacturables ou taxe foncière lorsqu’elle reste à sa charge. Le rendement net-net intègre aussi la fiscalité. La rentabilité globale prend enfin en compte le financement, le cash-flow, la durée de détention et le prix de revente potentiel. Deux actifs au même rendement brut peuvent ainsi produire des résultats très différents.
- Estimez le loyer annuel effectivement encaissable, en tenant compte d’une éventuelle franchise.
- Déduisez toutes les charges non récupérables et provisionnez l’entretien ainsi que les travaux futurs.
- Intégrez une hypothèse réaliste de vacance entre deux locataires.
- Ajoutez les intérêts d’emprunt et mesurez le cash-flow après remboursement.
- Évaluez le résultat après impôt selon votre mode de détention.
Le taux de capitalisation permet de comparer le revenu net d’exploitation au prix de l’actif. Le TRI mesure la performance sur toute la durée du projet, y compris la revente. Ces indicateurs sont utiles, mais ils ne remplacent pas un scénario prudent intégrant une baisse du loyer, des travaux imprévus, le départ anticipé du preneur ou un délai de commercialisation plus long.
Choisir un actif rentable : la méthode de sélection avant l’offre
La localisation ne se résume pas à une adresse prestigieuse. Pour un commerce, la visibilité et le flux sont décisifs. Pour un entrepôt, la desserte routière et les manœuvres pèsent davantage. Pour des bureaux, les transports, les services et la qualité de vie au travail influencent la demande. L’analyse doit aussi porter sur les concurrents, les locaux vacants voisins et le niveau des loyers réellement pratiqués.
Comparer le rendement au risque locatif
Un actif secondaire peut proposer un rendement supérieur parce qu’il implique une revente plus lente, une demande plus étroite ou des travaux importants. À l’inverse, un actif très recherché peut afficher un rendement plus faible, mais offrir une meilleure liquidité. L’investisseur doit déterminer si son objectif prioritaire est le revenu immédiat, la préservation patrimoniale, la diversification ou la création de valeur par restructuration.
- Localisation : accessibilité, stationnement, visibilité et bassin d’emploi.
- Immeuble : conformité, état technique, performance énergétique et modularité.
- Locataire : solidité financière, activité, garanties et dépendance au lieu.
- Bail : durée restante, indexation, répartition des charges et conditions de sortie.
- Marché : loyers comparables, offre concurrente et délai de relocation probable.
Structurer la détention et piloter le bien après l’achat
La fiscalité dépend du statut du propriétaire, de la nature de l’immeuble et du régime de location. Une détention en nom propre, via une SCI ou par l’intermédiaire de solutions de pierre-papier comme les SCPI et les OPCI ne produit ni les mêmes revenus, ni les mêmes obligations, ni le même niveau de contrôle. L’amortissement, la déduction des intérêts et le traitement des revenus doivent être examinés avec un professionnel compétent avant la signature.
Après l’acquisition, la gestion ne doit pas être passive. Suivre les échéances du bail, anticiper les travaux, maintenir un dialogue professionnel avec le locataire et préparer une relocation avant le départ annoncé limitent la vacance locative. Un budget annuel intégrant assurance, remise en état, commercialisation et aléas techniques protège mieux le cash-flow qu’un prévisionnel fondé sur un taux d’occupation permanent.
En pratique, un investissement solide associe un prix cohérent, un loyer vérifiable, un bail lisible et une marge de sécurité financière. Faire analyser le bail, les documents techniques et le marché local avant de s’engager permet de transformer un rendement séduisant en décision patrimoniale maîtrisée.
Articles qui pourraient vous intéresser :
 Loi place de parking par appartement : ce que vous devez vraiment savoir
 Maison d’alain delon en suisse : localisation, photos et vérités
 Changement de robinet en location : qui paie entre le locataire et le propriétaire ?
 Vendre une maison avec travaux est possible, à condition de chiffrer et sécuriser le projet