Guide d’investissement immobilier : du rendement affiché à l’argent réellement disponible
Publié par : Élise Caradec — Rédactrice spécialisée en immobilier
Un investissement immobilier se juge sur ce qu’il vous rapporte après les charges, les impôts et le crédit, mais aussi sur les contraintes qu’il vous impose. Pour constituer un patrimoine, préparer votre retraite ou percevoir des revenus complémentaires, commencez par fixer votre budget et votre effort d’épargne acceptable. Le choix du bien vient ensuite, pas l’inverse.
Choisir une formule adaptée à votre argent et à votre temps
Investir dans l’immobilier consiste à mobiliser du capital pour acquérir un bien ou des parts de sociétés immobilières, avec l’espoir de percevoir des revenus et, éventuellement, une plus-value. Ni les loyers ni le prix de revente ne sont garantis. Le crédit permet d’acheter avec une partie d’argent emprunté : cet effet de levier amplifie les gains possibles, mais aussi les conséquences d’une mauvaise opération.
Avant toute recherche, précisez votre horizon de détention, votre épargne de sécurité et le temps disponible pour gérer. Un revenu immédiat, une transmission familiale et une constitution de patrimoine à long terme ne conduisent pas nécessairement au même achat.
| Solution | Intérêt principal | Vigilance |
|---|---|---|
| Location nue | Gestion généralement plus stable | Fiscalité des revenus fonciers et entretien |
| Location meublée ou colocation | Loyers potentiellement plus élevés | Mobilier, rotation et gestion accrue |
| Résidence étudiante gérée | Exploitation confiée à un professionnel | Solidité de l’exploitant et clauses du bail commercial |
| SCPI | Accès à un portefeuille immobilier mutualisé | Frais, revenus variables et revente parfois longue |
Le neuf peut limiter les travaux immédiats, sans dispenser de vérifier le prix et la demande. L’ancien permet d’examiner un quartier déjà établi, mais exige de chiffrer les rénovations. Les SCPI évitent la gestion quotidienne des locataires, pas le risque de perte en capital. Quant au viager, son économie dépend notamment d’une durée d’occupation incertaine : ce n’est pas un substitut direct au locatif classique.
Placez vos options sur deux axes : argent immobilisé et disponibilité personnelle. Un appartement peu cher, éloigné et nécessitant des travaux peut économiser du capital tout en consommant beaucoup de temps. Ajoutez donc au budget le coût des déplacements, des interventions et de la délégation. Une rentabilité légèrement inférieure peut être préférable si elle reste compatible avec votre quotidien.
Vérifier le marché et le bâtiment avant de négocier
Un bon emplacement répond aux besoins d’un locataire identifiable. Pour un studio étudiant, examinez l’accès aux campus et aux transports ; pour un logement familial, les écoles, les commerces et les bassins d’emploi. La réputation générale d’une ville ne suffit pas à valider une rue ou un immeuble.
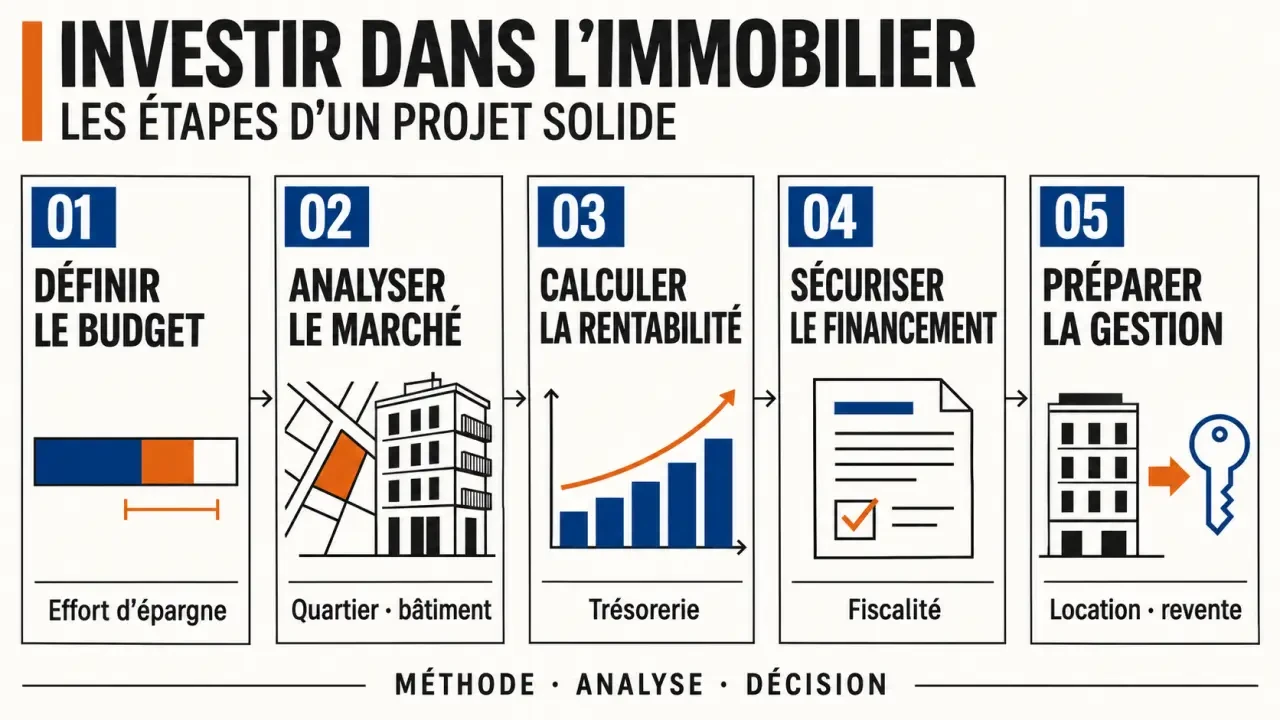
Comparez plusieurs annonces réellement concurrentes : surface, état, étage, extérieur et performance énergétique. Interrogez des professionnels locaux sur les délais de relocation et les loyers effectivement obtenus. Un loyer affiché n’est pas une preuve de loyer encaissable. Vérifiez aussi les règles locales d’encadrement des loyers ou d’autorisation de mise en location.
Les vérifications qui évitent les mauvaises surprises
Consultez le DPE, les diagnostics, les procès-verbaux d’assemblée générale, les charges et les travaux votés ou envisagés. Une toiture, une façade ou un chauffage collectif à remplacer peut modifier toute l’économie du projet. Les restrictions de location liées à la performance énergétique imposent également de vérifier la possibilité de louer et le calendrier applicable au logement.
- Comparez le prix avec des ventes récentes, pas uniquement avec des annonces.
- Faites chiffrer les travaux avant de vous engager.
- Distinguez les charges récupérables sur le locataire de celles qui restent au propriétaire.
- Évaluez la revente : un bien très spécialisé peut trouver moins d’acheteurs.
Passer du rendement brut au budget mensuel réel
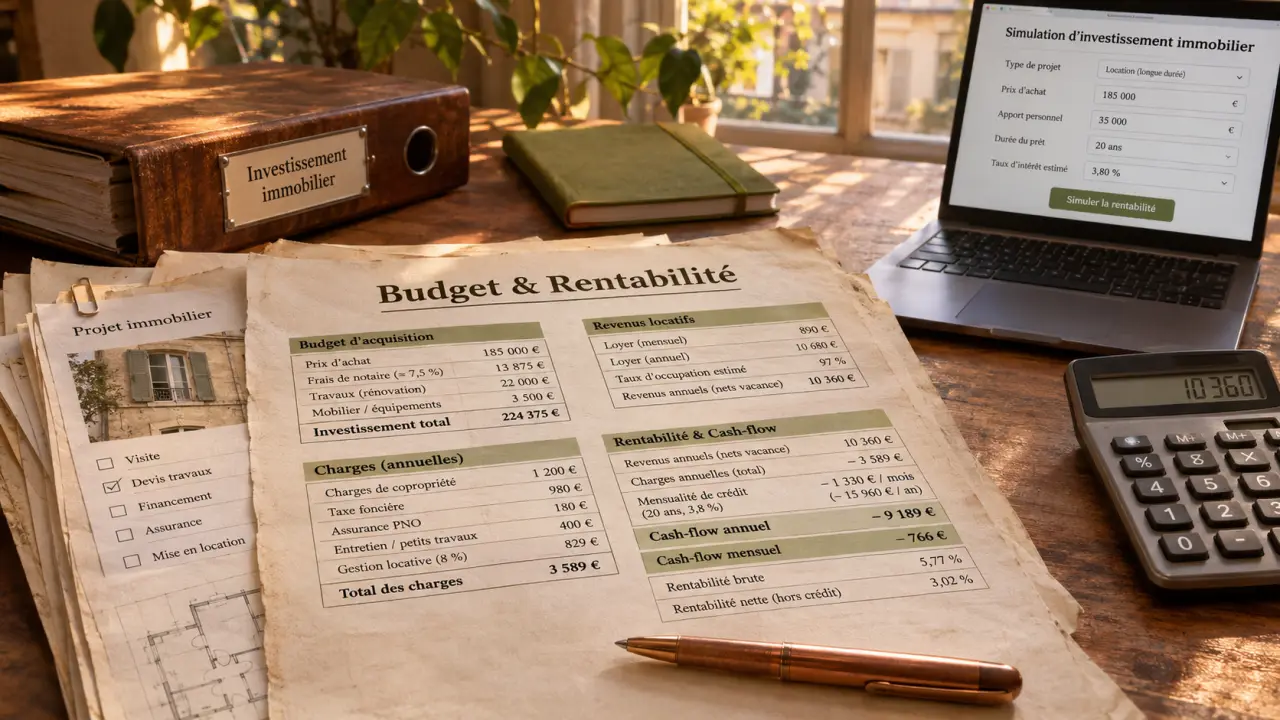
Le rendement brut sert à trier les annonces. Il se calcule en divisant le loyer annuel hors charges par le coût total du projet, puis en multipliant par 100. Retenez un périmètre constant : prix, frais d’acquisition, travaux et mobilier éventuel. Comparer deux biens avec des dénominateurs différents fausse le résultat.
Un exemple pour distinguer rendement et trésorerie
Avec un coût total de 180 000 € et un loyer de 750 €/mois, les recettes annuelles théoriques atteignent 9 000 €, soit 5 % de rendement brut. Si les dépenses annuelles supportées par le propriétaire représentent, par hypothèse, 2 250 €, le rendement net avant fiscalité et financement tombe à 3,75 %. Ce résultat reste à ajuster selon la vacance et les dépenses réelles.
Le cash flow, ou solde de trésorerie, correspond à l’argent restant après les dépenses, les échéances de crédit et les impôts. Dans cet exemple, une mensualité hypothétique de 650 € représente 7 800 € par an : après les dépenses retenues, le solde serait négatif de 1 050 €, avant même la fiscalité. Un bien rentable n’est donc pas nécessairement autofinancé.
Pour tester la solidité du projet, simulez une période sans locataire, une réparation importante et un loyer inférieur aux prévisions. Le taux de rentabilité interne, ou TRI, complète l’analyse sur toute la détention en intégrant les apports, les flux et la revente. Il reste toutefois très sensible au prix de sortie supposé.
Construire ensemble le financement et la fiscalité
Le budget ne se limite pas au montant que la banque accepte de prêter. Préservez une réserve pour les imprévus et mesurez votre reste à vivre après l’effort d’épargne locatif. Un apport d’environ 10 % constitue un repère courant, pas une règle universelle. Investir sans apport reste possible selon le dossier et les critères du prêteur, mais laisse moins de marge de sécurité.
Les durées d’emprunt se situent souvent entre 15 et 25 ans. Allonger la durée réduit généralement la mensualité, mais augmente le coût total à conditions comparables. Comparez le TAEG, l’assurance, les garanties et les modalités de remboursement anticipé. Présentez un dossier documenté : revenus, épargne, crédits existants, estimation locative et devis.
Choisir le régime fiscal avant de signer
En location nue, les loyers relèvent des revenus fonciers. Sous conditions, le micro-foncier prévoit un abattement de 30 % : 70 % des recettes restent imposables. Le régime réel permet de déduire les charges admissibles et peut, dans certaines situations, générer un déficit foncier. Le choix dépend donc des dépenses, pas seulement du niveau de loyer.
En location meublée, les recettes relèvent des BIC. Au réel, le statut de loueur en meublé non professionnel permet, sous conditions, de déduire des charges et de pratiquer des amortissements. Cela peut réduire l’assiette taxable, mais ne garantit pas une absence d’impôt et nécessite d’examiner aussi la fiscalité de revente.
Une SCI est une structure de détention, pas une réduction d’impôt automatique. Son régime fiscal et son activité doivent être étudiés avec un professionnel. Toute simulation doit intégrer l’imposition personnelle, les prélèvements applicables et la sortie ; un avantage fiscal ne compense pas un achat surévalué.
Préparer la location et la sortie dès l’achat
Gérer seul économise des honoraires, mais suppose de sélectionner les candidats, rédiger les documents, suivre les paiements et organiser l’entretien. Déléguer facilite notamment un investissement éloigné. Des mandats peuvent coûter 6 à 12 % HT des loyers selon les prestations : comparez le tarif TTC et les frais supplémentaires de relocation ou de suivi des travaux.
Le bailleur doit notamment fournir un logement décent, les diagnostics obligatoires et un bail adapté. Une garantie loyers impayés peut réduire certains risques, sous réserve des critères d’éligibilité, exclusions et plafonds. Elle ne remplace ni l’examen légal du dossier ni une réserve de trésorerie.
Avant de faire une offre, rassemblez une estimation locative argumentée, un budget complet, un scénario défavorable et une solution de gestion. Prévoyez aussi les frais et impôts d’une revente. La bonne décision n’est pas celle qui affiche le rendement le plus élevé : c’est celle que vous pouvez financer, exploiter et conserver sans fragiliser votre situation.
- Potager en permaculture : le guide complet pour débuter - 22 novembre 2026
- Comment rafraîchir une pièce plein sud en été ? - 21 novembre 2026
- Comment calculer la rentabilité réelle d’une colocation ? - 20 novembre 2026