SCPI ou investissement locatif : le rendement affiché ne suffit pas pour choisir
Publié par : Élise Caradec — Rédactrice spécialisée en immobilier
La SCPI convient davantage à qui recherche une gestion déléguée et une exposition immobilière diversifiée. L’investissement locatif direct répond plutôt au besoin de choisir son bien, de piloter les travaux et de conserver une possibilité d’usage futur. Pour départager les deux, comparez surtout le revenu réellement conservé, l’effort d’épargne et les contraintes de revente : aucun placement ne garantit le capital ni les loyers.
Choisir entre délégation et maîtrise de son immobilier
Une SCPI, société civile de placement immobilier, collecte l’épargne d’investisseurs pour acquérir et gérer un portefeuille : bureaux, commerces, entrepôts ou logements, en France ou en Europe. Vous détenez des parts, pas un logement que vous pourriez occuper. La société de gestion sélectionne les immeubles, recherche les locataires et organise les travaux. Les distributions, généralement mensuelles ou trimestrielles, restent variables.
En direct, vous achetez un studio, une maison, un parking ou un immeuble. Vous choisissez l’emplacement, le financement et la stratégie locative. Cette liberté implique aussi de suivre les baux, la copropriété, l’entretien et les éventuels impayés. Une agence peut vous assister, sans supprimer toutes vos décisions de propriétaire.
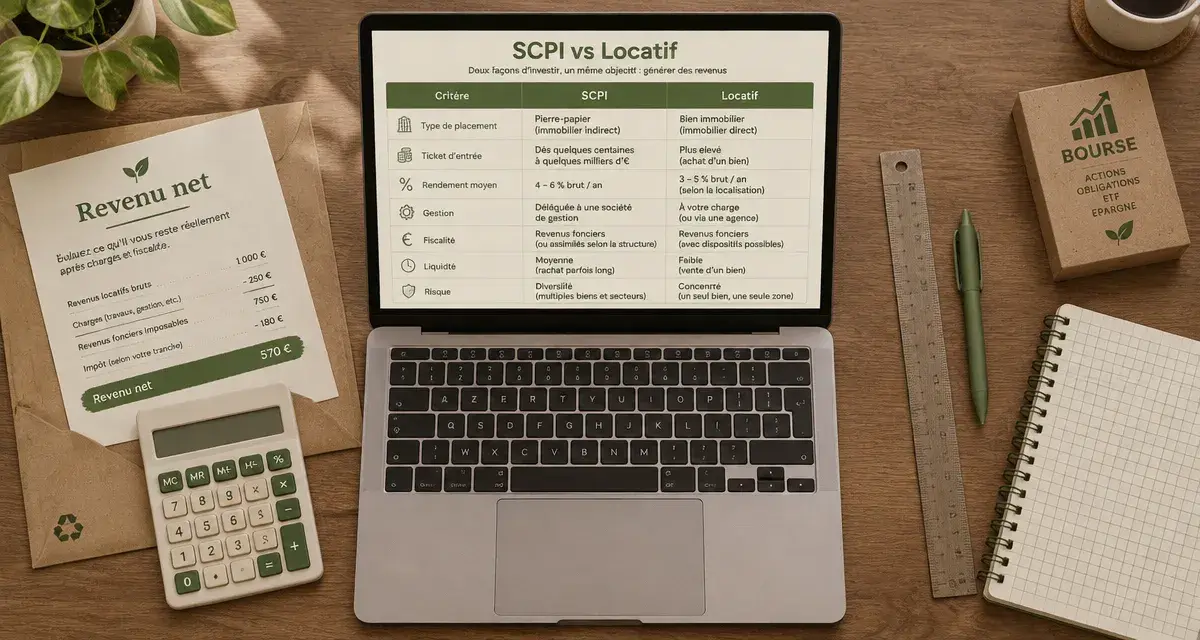
| Critère | SCPI | Immobilier locatif direct |
|---|---|---|
| Budget d’accès | Certaines offres dès 200 €, selon les conditions de souscription | Prix du bien, frais d’acquisition et éventuels travaux |
| Gestion | Déléguée à la société de gestion | Autonome ou confiée à une agence |
| Diversification | Plusieurs actifs et locataires, selon le portefeuille | Risque concentré avec un seul logement |
| Contrôle | Décisions immobilières déléguées | Choix du bien, des travaux et de la location |
| Sortie | Selon les modalités de retrait ou le marché des parts | Recherche d’un acquéreur et vente immobilière |
Comparer ce qui reste, pas seulement ce qui est annoncé
Passer des loyers bruts au revenu net
Le rendement brut d’un logement rapporte les loyers annuels à son prix. Pour une comparaison pertinente, intégrez au capital investi les frais d’acquisition et les travaux initiaux. Retranchez ensuite des loyers la vacance, les charges non récupérables, la taxe foncière, les assurances, l’entretien et la gestion. Goodvest indique des frais de gestion locative de 5 % à 10 % des loyers, à vérifier selon les prestations et le contrat.
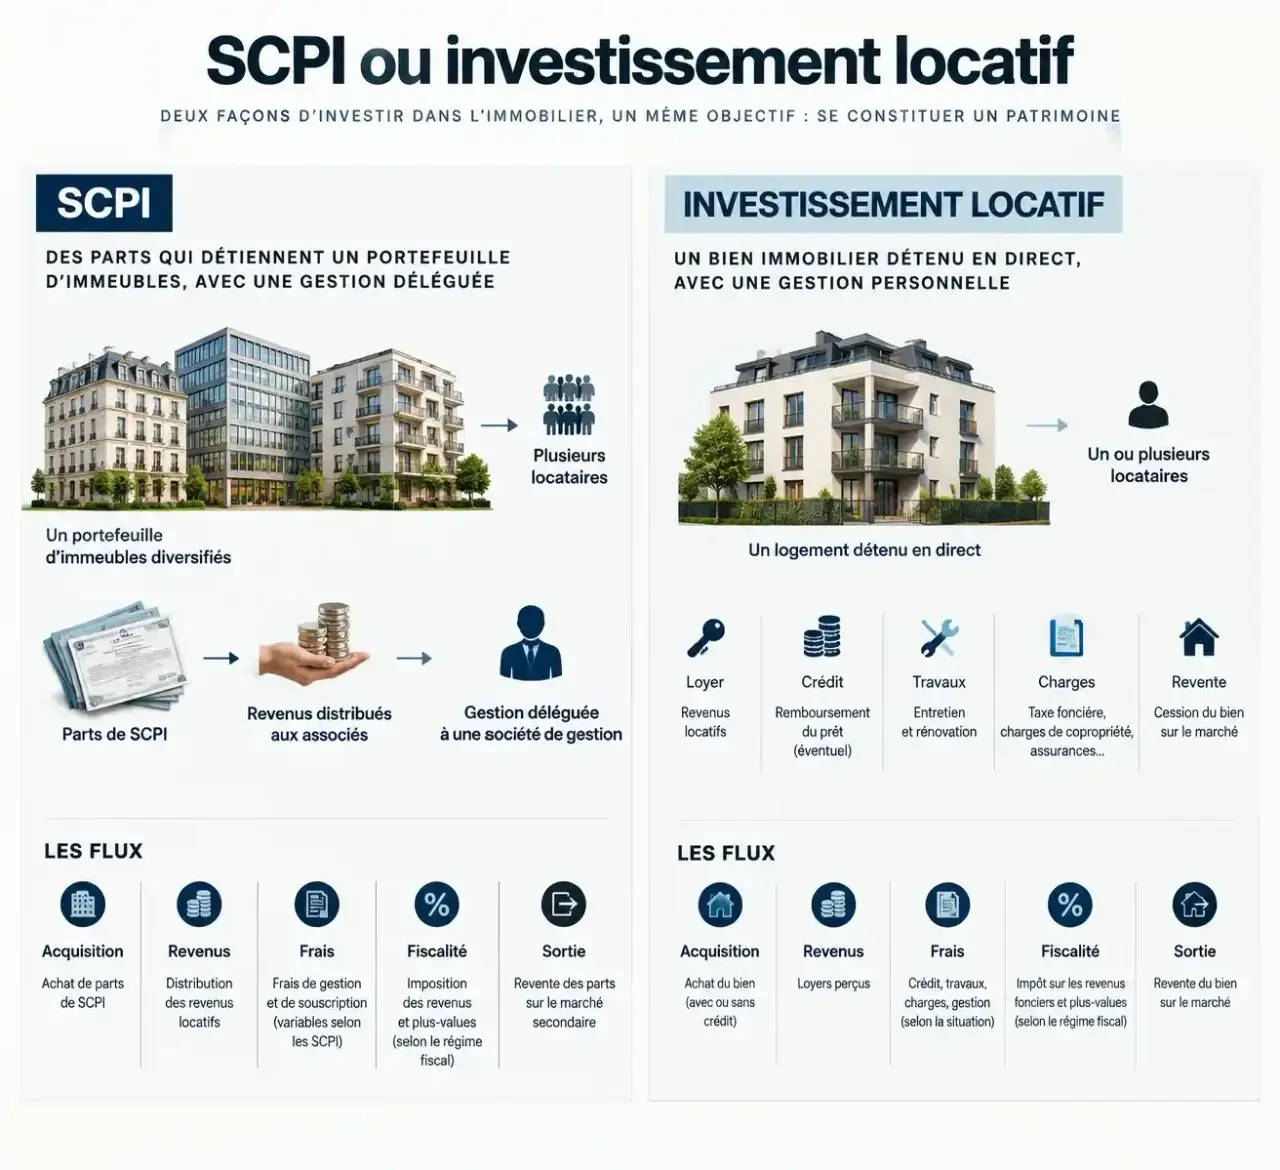
Pour une SCPI, le taux de distribution n’est ni un rendement net après votre fiscalité ni une performance totale. Les frais de gestion sont déjà intégrés aux revenus distribués : ne les déduisez pas deux fois. En revanche, examinez les frais de souscription, les éventuels frais spécifiques et l’écart entre prix d’achat et valeur de retrait. L’article La loi Denormandie mentionne des frais de souscription de 5 % à 12 %, selon les SCPI ; la documentation de chaque véhicule fait foi.
Ajouter la valeur de sortie et le financement
Un placement peut distribuer des revenus tout en perdant de la valeur. Votre comparaison doit donc additionner les revenus nets perçus et le produit net de revente, puis retrancher l’ensemble des sommes engagées. Utilisez une durée identique et des hypothèses cohérentes pour les deux solutions. Une forte distribution ne compense pas automatiquement une baisse du prix des parts.
Distinguez aussi rentabilité et trésorerie. Le remboursement du capital d’un emprunt constitue progressivement votre patrimoine, mais réduit votre argent disponible chaque mois. Pour mesurer l’effort d’épargne, soustrayez des revenus encaissés toutes les dépenses, les impôts et la mensualité complète. Pour mesurer la rentabilité, isolez notamment le coût des intérêts et de l’assurance du remboursement du capital.
Adapter le financement et la fiscalité à votre situation
Le crédit existe pour les deux solutions
Il est possible d’investir en SCPI à crédit, sous réserve qu’une banque accepte le financement et les parts sélectionnées. L’immobilier direct peut également être financé par emprunt. Dans les deux cas, l’effet de levier augmente votre exposition : les échéances restent dues même si les revenus baissent. L’apport exigé dépend du dossier et de l’établissement, pas d’un pourcentage universel.
Pensez au crédit comme à un engrenage reliant encaissements locatifs, échéances bancaires et réserve de sécurité. Si un locataire part ou si une distribution diminue, la banque ne ralentit pas ses prélèvements. Avant de chercher le rendement maximal, identifiez donc la pièce qui absorbera le décalage : épargne disponible, revenus professionnels ou réduction d’autres dépenses. Cette réserve conditionne votre capacité à conserver l’investissement plutôt qu’à vendre sous contrainte.
Le mode de détention change le résultat fiscal
En détention directe, les revenus immobiliers français d’une SCPI relèvent généralement des revenus fonciers, comme une location nue. Goodvest rappelle les prélèvements sociaux de 17,2 %, auxquels peut s’ajouter l’impôt sur le revenu selon votre situation. Les actifs étrangers nécessitent une analyse des conventions fiscales : une SCPI européenne n’est pas automatiquement exonérée d’impôt.
En location meublée, le cadre fiscal diffère, notamment avec le statut LMNP et le régime réel, sous conditions. Pour les SCPI, certains contrats d’assurance-vie proposent des supports éligibles, avec leurs propres frais et règles de distribution. La nue-propriété permet d’acheter avec une décote en renonçant temporairement aux revenus. Ces solutions répondent à des objectifs différents : faites comparer aussi la fiscalité de sortie, sans retenir une économie automatique.
Prévoir les incidents et la sortie avant d’investir
Avec un seul logement, une vacance locative peut supprimer la totalité du loyer attendu, tandis que les charges continuent. Des travaux de copropriété ou une remise en état peuvent également peser lourd. En contrepartie, vous pouvez agir sur le bien, améliorer ses prestations ou adapter votre stratégie, dans le respect des règles applicables.
La SCPI mutualise une partie des risques entre plusieurs immeubles et locataires. Elle reste exposée aux difficultés d’un secteur, aux dépenses de rénovation et à la baisse des valeurs immobilières. Vérifiez la composition du portefeuille, la concentration des principaux locataires, l’endettement et les informations relatives aux retraits dans ses rapports.
Ni les parts ni un logement ne constituent une épargne immédiatement disponible. Les retraits de SCPI dépendent du fonctionnement du véhicule et de la demande ; ils peuvent rester en attente. En direct, le délai dépend notamment du marché local et du prix demandé. Un horizon long aide à répartir les coûts initiaux : SCPI Online suggère 10 ans minimum, sans que cette durée garantisse une revente favorable.
Décider selon vos contraintes, puis tester un scénario défavorable
Le choix devient plus clair lorsque vous partez de vos priorités plutôt que d’un taux affiché :
- Peu de temps et capital limité : les SCPI permettent une entrée progressive sans gestion locative quotidienne.
- Envie de piloter un projet : le direct offre davantage de maîtrise, à condition de savoir évaluer le marché et les travaux.
- Besoin prochain de revenus : vérifiez le calendrier des distributions ou de mise en location et l’effet des mensualités.
- Projet d’occupation future : seul le bien détenu en direct offre cette possibilité, sous réserve des règles du bail.
- Besoin de liquidité à court terme : aucune des deux solutions ne devrait accueillir votre réserve de précaution.
Avant de signer, établissez une projection commune incluant achat, revenus, fiscalité, financement et revente. Testez ensuite une baisse des recettes, des dépenses supplémentaires et un prix de sortie inférieur à vos attentes. Si l’effort d’épargne devient insupportable, réduisez le montant engagé. SCPI et immobilier direct peuvent aussi se compléter : l’essentiel reste de ne pas concentrer tout votre patrimoine dans des actifs immobiliers difficiles à vendre.
- Potager en permaculture : le guide complet pour débuter - 22 novembre 2026
- Comment rafraîchir une pièce plein sud en été ? - 21 novembre 2026
- Comment calculer la rentabilité réelle d’une colocation ? - 20 novembre 2026