Investir dans le Morbihan : rendement, sécurité ou potentiel saisonnier ?
Publié par : Élise Caradec — Rédactrice spécialisée en immobilier
Un investissement immobilier dans le Morbihan ne se résume pas au choix d’une ville attractive. Entre Vannes, Lorient, Pontivy, Auray et le littoral du Golfe, les écarts de prix, de demande locative et de stratégie sont importants. Le bon choix dépend de votre objectif : sécuriser un patrimoine, viser un rendement locatif plus élevé, développer une location saisonnière ou conserver un usage personnel du bien.
Les repères à comparer avant d’investir dans le Morbihan
Le département associe un littoral recherché, des pôles urbains actifs, une économie maritime et des villes plus accessibles à l’intérieur des terres. Les prix observés peuvent s’étendre d’environ 1 700 à 3 700 €/m² selon la commune, le quartier, l’état du bien et sa proximité avec le littoral. Cette amplitude ouvre plusieurs stratégies, mais elle impose de comparer autre chose que le prix d’achat.
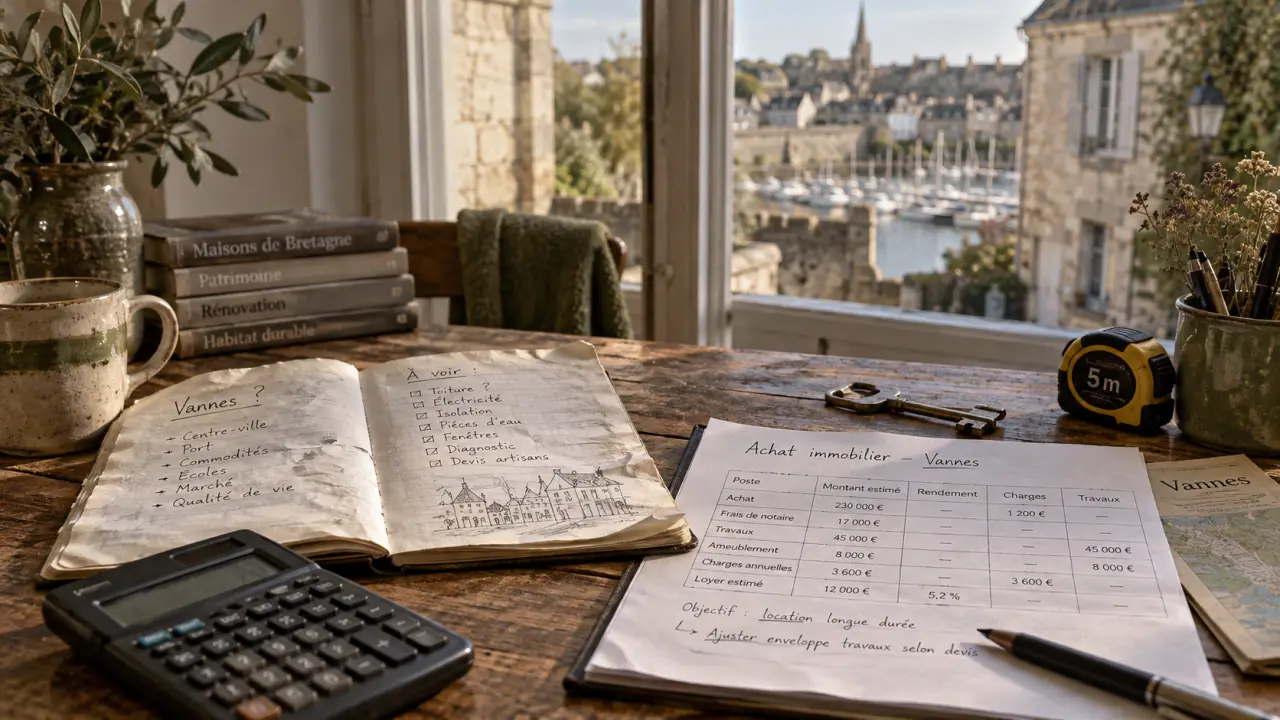
Pour un investissement locatif, quatre indicateurs doivent être étudiés ensemble : le ticket d’entrée global, le loyer réaliste, les charges et travaux à prévoir, puis la facilité de revente. Un rendement brut de 7 % n’a pas la même portée si le logement nécessite une rénovation lourde, connaît des périodes de vacance ou se situe sur un marché peu liquide. Le rendement locatif doit donc être apprécié après les charges, les travaux, le financement et les périodes sans locataire.
| Zone | Positionnement | Atout principal | Point de vigilance |
|---|---|---|---|
| Vannes | Patrimonial | Demande locative et liquidité à la revente | Prix d’achat élevés, rendement souvent plus modéré |
| Lorient | Équilibre | Compromis entre prix, emploi et location longue durée | Analyser précisément le micro-quartier |
| Pontivy | Rendement | Ticket d’entrée plus accessible et potentiel dans l’ancien | Revente et profondeur de marché à anticiper |
| Auray et Golfe du Morbihan | Valorisation et saisonnier | Attractivité touristique et cadre de vie | Saisonnalité et forte concurrence à l’achat |
Choisir sa commune selon le couple rendement-risque recherché
Vannes pour une stratégie patrimoniale
Vannes convient aux investisseurs qui privilégient la sécurité locative, la qualité de l’emplacement et une revente potentiellement plus fluide. La ville bénéficie d’un marché mature, d’un centre historique attractif, d’une activité tertiaire et d’une demande portée par les étudiants, les actifs et les ménages attirés par le Golfe du Morbihan. Cette diversité de locataires soutient la sécurité locative d’un bien correctement situé.
En contrepartie, le prix au mètre carré réduit mécaniquement le rendement brut. Il faut donc viser un logement fonctionnel, bien placé et facile à relouer plutôt qu’un rendement théorique maximal. Un T1, un T2 ou un appartement familial bien distribué peut être plus pertinent qu’un logement plus grand, mais moins adapté à la demande locale. À Vannes, la qualité de l’emplacement et la facilité de revente pèsent souvent davantage que la recherche du rendement le plus élevé.
Lorient, un compromis pour louer à l’année
Lorient présente un profil équilibré pour qui cherche à concilier budget maîtrisé et demande locative durable. Son activité économique, maritime et universitaire soutient la location longue durée. Un appartement proche des transports, des services ou des quartiers fréquentés par les étudiants et les jeunes actifs peut offrir une stratégie lisible.
Le bon arbitrage consiste à choisir une surface adaptée au bassin locatif local. Un T2 ou un petit T3 bien distribué est souvent plus simple à louer et à revendre qu’un grand logement mal situé. L’analyse doit toutefois descendre à l’échelle du quartier : deux biens situés dans la même commune peuvent présenter des niveaux de demande, de charges et de liquidité très différents.
Pontivy pour viser un rendement plus élevé
Pontivy attire davantage les investisseurs sensibles au cash-flow et au ticket d’entrée. Les prix plus accessibles peuvent permettre de viser des rendements bruts de l’ordre de 5 à 8 %, selon le bien, son financement et le niveau de travaux. Les biens anciens à rénover peuvent renforcer cette stratégie lorsque le prix d’achat laisse une marge suffisante pour améliorer le logement.
Cette approche exige toutefois davantage de rigueur. Il faut vérifier la demande pour le type de logement acheté, l’état de la copropriété, le coût réel de la rénovation et le délai de revente envisageable. La profondeur du marché mérite aussi une attention particulière. Un prix bas ne compense pas un logement difficile à louer ou une rénovation qui dépasse le budget prévu.
Littoral, ancien ou location meublée : adapter le bien à l’usage réel
Les communes littorales, de Sarzeau à Ploemeur ou Larmor-Plage, répondent à une logique différente. Leur attractivité touristique peut soutenir une location meublée saisonnière et la valeur d’usage d’une résidence secondaire. Le revenu ne doit toutefois jamais être calculé sur la seule haute saison. Il faut intégrer les périodes creuses, les frais de gestion, le ménage, le linge, la réglementation locale et l’entretien plus soutenu d’un bien occupé fréquemment.
La proximité maritime peut aussi augmenter le budget d’exploitation. L’air salin accélère l’usure de certains éléments extérieurs : menuiseries, garde-corps, volets, quincaillerie, ventilation et joints demandent une inspection attentive. Avant d’acheter près du rivage, examinez les façades, les parties communes, les comptes rendus d’assemblée générale et le programme pluriannuel de travaux. Cette vérification protège mieux la rentabilité qu’une estimation optimiste du tarif par nuitée.
L’ancien à rénover peut être pertinent, notamment dans les centres-villes où l’offre existante permet de créer de la valeur par une redistribution des pièces, une isolation efficace ou une cuisine mieux pensée. Le budget ne se limite pas aux devis visibles. Ajoutez les honoraires, les aléas de chantier, les frais de copropriété, la vacance éventuelle et la performance énergétique après travaux. Un logement performant limite le risque de décote, améliore le confort du locataire et élargit la cible à la revente.
Fiscalité : choisir un dispositif après le modèle locatif
La fiscalité doit servir le projet, et non décider du projet à votre place. Dans l’ancien, le dispositif Denormandie peut être envisagé lorsque le logement, la commune et le programme de travaux remplissent les conditions requises. Il repose sur un engagement de location et vise la rénovation dans des secteurs éligibles, notamment associés à une Opération de Revitalisation du Territoire ou au programme Action Cœur de Ville.
L’éligibilité doit être vérifiée avant toute signature. Elle ne se déduit ni du nom de la ville ni du contenu d’une annonce. Le bien, la commune et la nature des travaux doivent correspondre aux conditions du dispositif. Cette vérification est indispensable avant de retenir un prix d’achat ou de construire un plan de financement.
Loc’Avantages correspond à une autre logique. Le propriétaire accepte des loyers modérés dans le cadre d’un conventionnement avec l’Anah, en échange d’un avantage fiscal. Ce choix peut renforcer la stabilité de l’occupation, mais il faut mesurer l’impact des plafonds de loyers sur le rendement net. Il est surtout cohérent lorsque la demande en location à l’année est solide et que l’investisseur recherche une gestion plus prévisible que le saisonnier.
La location meublée, souvent envisagée sous le statut LMNP, répond encore à un modèle distinct. Elle peut convenir à un T1, un T2 ou un logement destiné à une clientèle mobile, à condition de prévoir l’ameublement, le renouvellement des équipements et une gestion plus active. Comparez toujours les scénarios après charges, fiscalité, crédit et vacance, plutôt que de vous limiter au rendement brut annoncé.
Construire une décision d’achat réaliste avant de faire une offre
Un budget d’acquisition doit couvrir le prix du bien, les frais liés à l’achat, les travaux, le mobilier éventuel et une réserve de sécurité. À titre de repère, un appartement de 60 m² acheté sur une base de 2 600 €/m² représente 156 000 € hors frais et travaux. À 3 700 €/m², il atteint 222 000 €. Ces exemples illustrent l’écart entre un projet à l’intérieur des terres et une opération dans une zone plus valorisée, sans remplacer une estimation quartier par quartier.
- Définissez votre priorité : revenu immédiat, valorisation, sécurité locative ou usage personnel.
- Ciblez un locataire avant le bien : étudiant, actif, famille, vacancier ou résident à l’année.
- Visitez avec une grille de contrôle : isolation, charges, DPE, travaux de copropriété, nuisances et stationnement.
- Calculez trois scénarios : location rapide, vacance prudente et budget travaux majoré.
- Préparez la sortie : demande de revente, typologie recherchée et horizon de détention.
En pratique, Vannes convient davantage à une démarche patrimoniale, Lorient à un compromis entre rendement et sécurité, Pontivy à une recherche de rentabilité avec une sélection exigeante, et le littoral à un projet hybride associant revenus locatifs et plaisir d’usage. Dans tous les cas, un investissement immobilier dans le Morbihan devient pertinent lorsque l’emplacement, le type de location et le niveau de risque vont dans la même direction.

Articles qui pourraient vous intéresser :
 Clause de résiliation de plein droit visale : fonctionnement, risques et bonnes pratiques
 Garantie décennale : 10 ans de sécurité pour vos travaux et 75 000 € d’amende en cas d’oubli
 Ravalement de façade : obligations légales, ITE et sanctions
 Prêt à 110 %, PTZ et dossier solide : acheter une maison sans apport