Investissement immobilier clé en main : déléguer le projet, pas le contrôle du budget
Publié par : Élise Caradec — Rédactrice spécialisée en immobilier
Un investissement immobilier clé en main permet de confier la recherche du bien, les travaux et sa mise en location à un prestataire. Mais « clé en main » ne signifie ni frais uniques, ni rentabilité garantie, ni gestion locative systématiquement incluse. Pour choisir un accompagnement utile, il faut comparer trois éléments : le périmètre réellement délégué, le coût total du projet et les preuves de réalisation.
Définir ce que vous déléguez avant de comparer les offres
Le principe est simple : vous restez propriétaire et décisionnaire, tandis qu’un professionnel coordonne les opérations. Ce service convient particulièrement aux investisseurs novices, aux expatriés et aux personnes qui manquent de temps. Il peut aussi faciliter un achat loin de chez soi, à condition que le prestataire dispose d’une véritable présence locale.
Calculez la rentabilité réelle de votre investissement
Renseignez vos hypothèses pour obtenir une estimation de la rentabilité et du financement de votre projet immobilier.
Résultats estimatifs
Formules utilisées
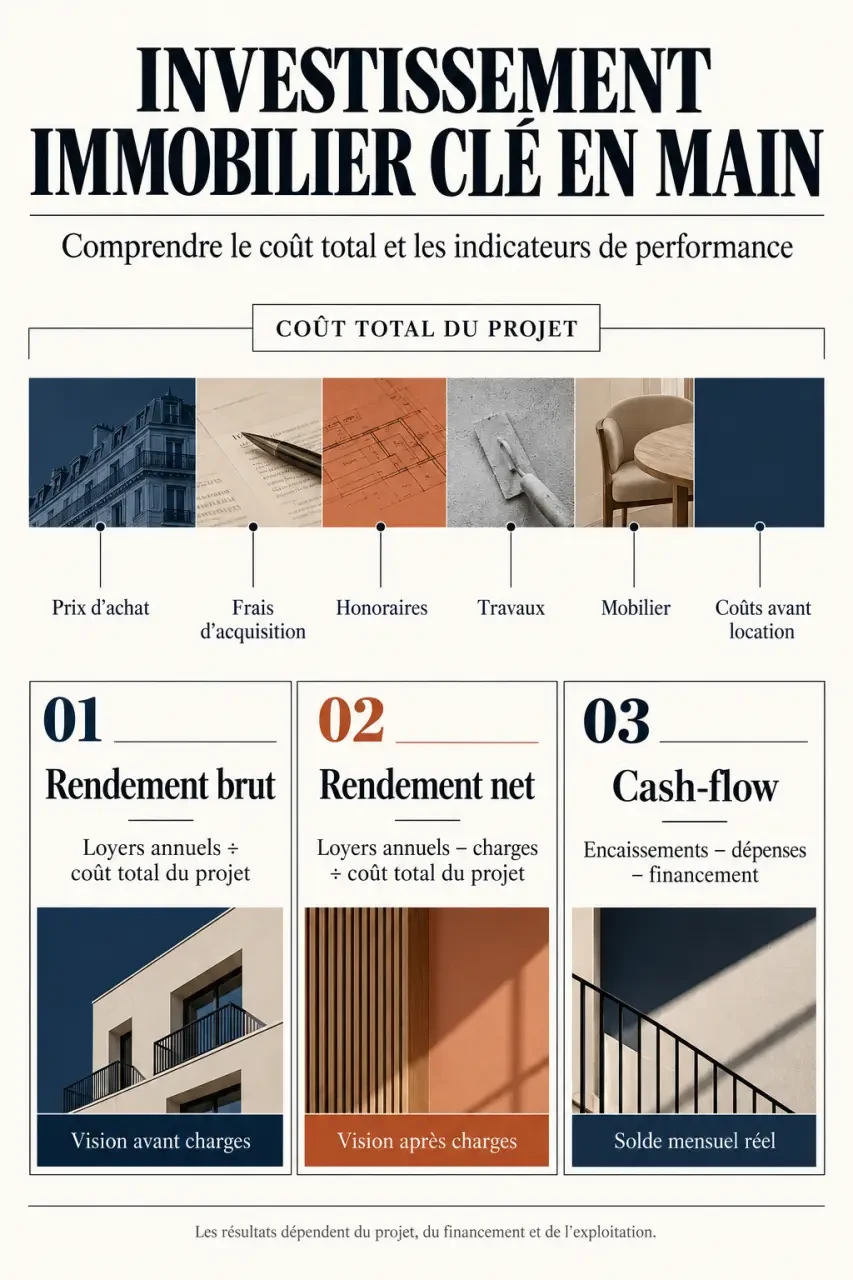
- Coût total = prix d’achat + frais d’acquisition + honoraires + travaux + mobilier.
- Loyers annuels réellement encaissés = loyer mensuel hors charges × (12 – vacance locative annuelle).
- Rendement brut = loyers annuels réellement encaissés / coût total × 100.
- Rendement net = (loyers annuels réellement encaissés – charges annuelles) / coût total × 100.
- Mensualité = capital × [taux mensuel × (1 + taux mensuel)^nombre de mensualités] / [(1 + taux mensuel)^nombre de mensualités – 1].
Du cadrage patrimonial au premier locataire
L’accompagnement commence normalement par votre budget, votre capacité de financement, votre horizon de détention et votre effort d’épargne acceptable. La recherche doit ensuite répondre à ces objectifs, et non orienter systématiquement vers le même produit. Un studio meublé, un appartement familial et un immeuble de rapport n’impliquent pas les mêmes contraintes.
Le périmètre peut couvrir la chasse immobilière, la négociation, l’analyse des diagnostics, du règlement de copropriété et des procès-verbaux d’assemblée générale. Viennent ensuite l’accompagnement jusqu’à l’acte authentique, le chiffrage et le suivi des travaux, l’ameublement, puis la recherche du locataire.
Les exclusions qui changent la comparaison
Piloter une prestation ne signifie pas la financer. Les honoraires d’accompagnement ne comprennent pas nécessairement les travaux, le mobilier ou les frais d’acquisition. La gestion quotidienne, les déclarations fiscales et l’assistance au financement peuvent aussi relever de contrats distincts.
Demandez une liste écrite des inclusions et exclusions. Pour un projet à distance, faites préciser qui réceptionne le chantier, conserve les clés, traite les réserves et assure le relais avec le gestionnaire. C’est souvent à ces passages de responsabilité que les difficultés apparaissent.
Calculer le coût complet et le revenu réellement disponible
Comparer uniquement les pourcentages d’honoraires conduit à de mauvaises conclusions. Un tarif peut porter sur le prix net vendeur, un autre sur une assiette plus large. Un minimum de facturation peut également peser davantage sur un petit investissement.
| Poste à comparer | Précision à obtenir |
|---|---|
| Honoraires d’accompagnement | Montant TTC, assiette, minimum et échéancier |
| Travaux et ameublement | Devis détaillés, marges éventuelles et rémunérations de partenaires |
| Première mise en location | Prestation incluse ou facturée séparément |
| Gestion et assurances | Coûts récurrents, exclusions et conditions de prise en charge |
| Dépenses avant location | Charges, financement et trésorerie pendant le chantier |
Brut, net et cash-flow : trois lectures différentes
Le rendement brut correspond aux loyers annuels hors charges divisés par le coût retenu pour l’investissement. Pour comparer sérieusement, utilisez un coût total incluant acquisition, frais, honoraires, travaux et mobilier. Le rendement net retranche notamment les charges non récupérables, la taxe foncière, les assurances, la gestion et une provision d’entretien. Vérifiez toujours si la fiscalité est incluse ou non.
Le cash-flow désigne ce qui reste en trésorerie après les dépenses et les échéances de crédit. Un rendement attractif peut donc s’accompagner d’un effort d’épargne mensuel. Exigez une projection avec vacance locative, entretien et financement, pas seulement un loyer multiplié par douze.
Dans les réalisations présentées par Ynspir et Montclair, un studio de 33 m2 affiche 9,5 % brut, tandis qu’un immeuble de 4 lots est annoncé à 8 % net. Ces résultats illustrent surtout l’importance des définitions : sans détail des coûts et charges, ils ne sont pas directement comparables et ne constituent pas une promesse pour votre projet.
Choisir un emplacement et un bien capables de tenir leurs promesses
Il n’existe pas de ville idéale indépendamment de votre budget et de votre stratégie. Paris, Rennes, Toulouse ou Saint-Étienne ne se comparent pas seulement sur un rendement affiché. Le prix d’entrée, la demande locative, les charges et les perspectives de revente doivent être examinés ensemble, quartier par quartier.
Demandez des références de loyers pour des logements réellement comparables : même secteur, surface, état et type de location. Une annonce en ligne indique un prix demandé, pas nécessairement le loyer finalement accepté. L’accès aux transports, les bassins d’emploi, les établissements d’enseignement et les nuisances doivent être vérifiés sur place.
Les vérifications qui peuvent justifier de renoncer
Un bien proposé en off-market n’est pas automatiquement une bonne affaire. La sélection doit intégrer l’état de la copropriété, les travaux votés ou envisagés, le DPE et les possibilités techniques de rénovation. Une amélioration énergétique annoncée nécessite un chiffrage crédible, compatible avec les contraintes de l’immeuble et les règles applicables à la location.
Les petites surfaces peuvent offrir un rendement intéressant, mais elles exposent parfois à davantage de rotation. Un logement familial peut répondre à une autre logique de stabilité. Quant à la location saisonnière, elle exige une vérification spécifique des autorisations et contraintes locales.
Constituez un filet de sécurité budgétaire indépendant du prix d’achat : il doit absorber un retard de chantier, une réparation ou une période sans locataire. Demandez au conseiller d’identifier le scénario qui mettrait votre trésorerie en difficulté, puis la réserve nécessaire pour le traverser. Cette approche mesure votre capacité à conserver le bien, plutôt que sa seule performance théorique.
Comparer les prestataires sur des engagements vérifiables
Les acteurs ne mettent pas tous l’accent sur les mêmes compétences. Ynspir valorise notamment l’architecture d’intérieur et l’aménagement ; Artae détaille un parcours allant jusqu’à la gestion locative ; Ouiker insiste sur la sélection et la transparence des coûts. Ces positionnements permettent une première sélection, mais seuls le contrat et le devis établissent votre prestation réelle.
Demandez plusieurs réalisations terminées dans votre zone cible. Un dossier convaincant présente le prix d’achat, les honoraires, le budget final des travaux, le délai de livraison et le loyer effectivement signé. Les photographies et avis clients complètent ces éléments sans remplacer les justificatifs.
- Identifiez votre interlocuteur local et le responsable du chantier.
- Vérifiez les habilitations et assurances correspondant aux missions exercées.
- Demandez comment sont rémunérés les partenaires recommandés.
- Faites préciser les conditions de résiliation et le traitement des désaccords.
Distinguez aussi objectif commercial et garantie contractuelle. Ouiker annonce une installation du premier locataire 3 mois après l’achat : pour votre dossier, demandez les conditions d’application, les exclusions et les conséquences d’un retard. Un calendrier dépend notamment du financement, des travaux et des éventuelles autorisations.
Organiser les validations et le suivi après livraison
La délégation fonctionne mieux avec quelques points d’arrêt explicites. Avant toute offre, validez l’analyse du bien et le budget complet. Avant le chantier, approuvez les devis, les prestations et le planning. À la réception, obtenez les documents, factures, garanties et réserves éventuelles. Enfin, contrôlez le bilan financier après l’entrée du locataire.
Le choix fiscal mérite une analyse distincte. La location meublée non professionnelle au régime réel permet, sous conditions, de déduire certaines charges et de pratiquer des amortissements. Cela ne rend pas le LMNP automatiquement préférable : votre situation, les obligations déclaratives et les conséquences à la revente doivent être examinées avec un professionnel compétent.
Pour lancer la comparaison, transmettez le même cahier des charges à plusieurs conseillers : budget total, apport, effort d’épargne maximal, horizon de détention et niveau de délégation souhaité. Demandez ensuite une proposition écrite avec exclusions, frais, hypothèses locatives et calendrier. Le bon investissement immobilier clé en main est celui dont vous comprenez les arbitrages, même lorsque vous n’en gérez pas l’exécution.
- Investissement immobilier clé en main : déléguer le projet, pas le contrôle du budget - 24 octobre 2026
- Plantes d’intérieur faciles : 6 valeurs sûres selon la lumière et vos oublis d’arrosage - 23 octobre 2026
- 12 plantes d’intérieur à reconnaître grâce à leurs feuilles et à leur port - 22 octobre 2026